
年末調整の書き方チェッカー
使い方
判定チェックリストに回答すると、令和8年分の年末調整の書き方と必要書類がわかります。
判定チェックリスト
以下をチェックすることで、年末調整に必要な資料と、年末調整の書き方が自動で判定されます。
給与
年間の給与額は178万円超となる予定ですか?
改定令和8年分は、給与収入が178万円以下なら所得税がかかりません(令和7年分は160万円以下)。
今年入社しましたか?
家族
扶養している配偶者がいますか?
改定令和8年分は、配偶者の給与収入が207万円以下なら控除の対象です(令和7年分は201万円以下)。
扶養している家族(配偶者を除く)がいますか?
改定令和8年分は、家族の給与収入が136万円以下なら扶養控除の対象です(令和7年分は123万円以下)。
扶養家族に国外に住んでいる方がいますか?
30歳以上70歳未満の国外居住の家族は、原則として扶養家族に入れられません。
配偶者や扶養家族の中に、今年退職手当をもらった方がいますか?
ご本人・家族の状況
あなたご自身又は扶養家族が障がい者ですか?
あなたご自身は、勤労学生ですか?
改定令和8年分は、給与収入が163万円以下(所得89万円以下)の方が対象です(令和7年分は150万円以下)。
あなたは、寡婦控除又はひとり親控除に該当しますか?
わからないときは、判定チャートで確かめてください。
保険・掛金
ご自身又は扶養家族の生命保険・地震保険・損害保険を支払ってますか?
改定令和8年分は、23歳未満の扶養家族がいる方の生命保険料控除の上限が4万円から6万円に上がりました。
ご自身又は扶養家族の国民年金、国民健康保険などの社会保険料を支払ってますか?
小規模企業共済の掛金、確定拠出年金を支払ってますか?
住宅・医療・寄付
住宅購入等による住宅借入金等特別控除はありますか?
年間の医療費(受取った保険金を差し引く)が10万円(所得が200万円未満の方は所得の5%)または特定一般用医薬品購入費が1万2千円を超えますか?
ふるさと納税をしていますか?
ほかの収入
年金の受取りはありますか?(保険会社などからの私的年金を含みます)
ほかの勤務先からの給与、または給与以外の収入がありますか?
あなたの結果
年末調整だけで完了確定申告は不要です。提出書類は2点です。
まだ答えていない設問が17問あります。
提出する書類
- ☐ 『令和9年分 給与所得者の扶養控除等(異動)申告書』
- ☐ マイナンバーカード(表裏)の写しなど、本人と扶養家族の番号が確認できる書類(去年以前に提出済みなら不要)
申告書は会社から配布されます。手元にない場合は国税庁のサイトからダウンロードできます。
記入する欄
- 『令和9年分 給与所得者の扶養控除等(異動)申告書』
記号を押すと、下の申告書の書き方へ移ります。
確定申告
年末調整だけで完了します。
申告書類の書き方
回答から、書く必要がある欄だけを申告書ごとに順番に並べています。上から順に書いていけば完了です。
『令和9年分 給与所得者の扶養控除等(異動)申告書』の書き方
雛形pdfをダウンロードできる国税庁のサイトはこちらから。国税庁の書き方PDFはこちらから。
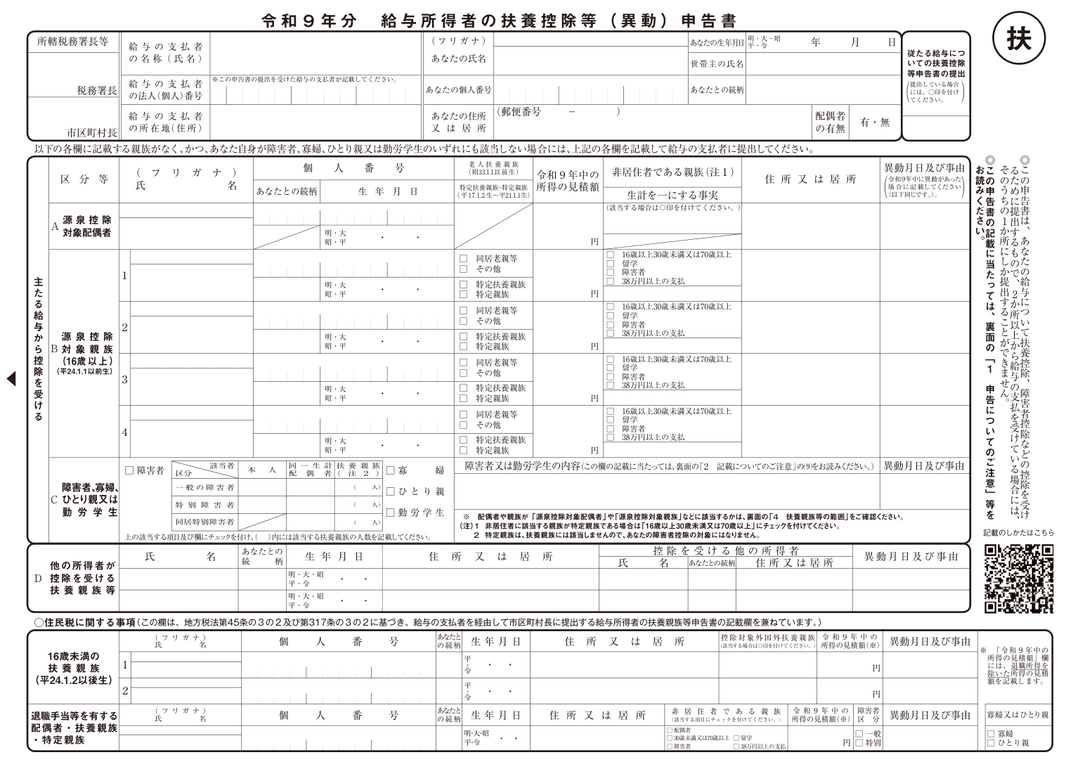
記号を押すと、その欄の書き方へ移ります
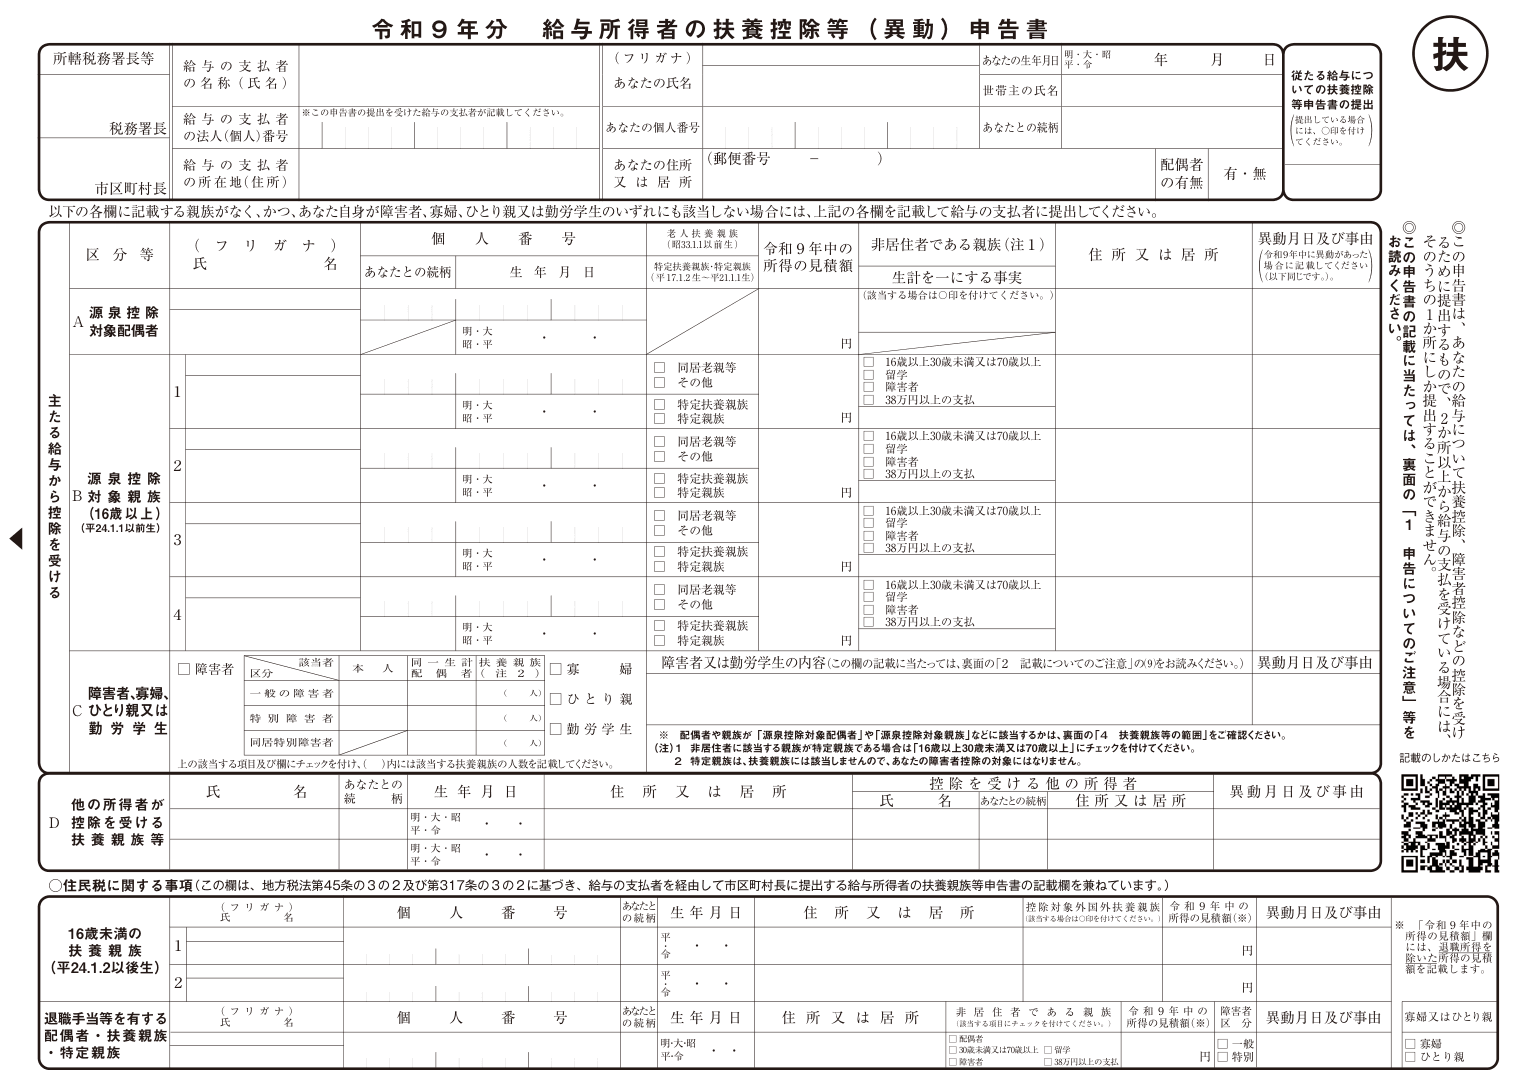
氏名、生年月日、世帯主、住所を記入してください。 マイナンバーの記載もお願いします。
書類の提出
作成が完了しましたら、社内の経理担当者までご提出ください。年末調整の実施期限は年内です。 社内の期日に間に合うようにご提出ください。
当サイト解説のうち、省略の方法については当事務所(中村勇樹公認会計士税理士事務所)における レギュレーションです。空白でも年末調整計算作業に影響のない部分だけ省略しておりますが、 実際の運用方法は作業を担当する部署にお尋ねください。 作成:税理士 中村勇樹