
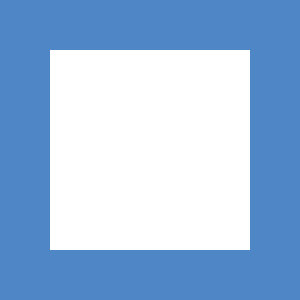
枝番号は「57_2」のように指定します。
会計参与は、
取締役と共同して、並びに及び計算書類その附属明細書臨時計算書類連結計算書類を作成する。
この場合において、
会計参与は、
会計参与報告を作成しなければならない。
会計参与は、
いつでも、次に掲げるものの及び閲覧謄写をし、又は取締役及び支配人その他の使用人に対して会計に関する報告を求めることができる。
又は会計帳簿これに関する資料が書面をもって作成されているときは、
当該書面
又は会計帳簿これに関する資料が電磁的記録をもって作成されているときは、
当該電磁的記録に記録された事項を法務省令で定める方法により表示したもの
会計参与は、
その職務を行うため必要があるときは、
会計参与設置会社の子会社に対して会計に関する報告を求め、又は会計参与設置会社若しくはその子会社の業務及び財産の状況の調査をすることができる。
前項の子会社は、
正当な理由があるときは、
同項の又は報告調査を拒むことができる。
指名委員会等設置会社における及び第一項第二項の規定の適用については、
第一項中とあるのはと、
第二項中とあるのはとする。
当サイトは、デジタル庁 e-Gov法令検索API(https://laws.e-gov.go.jp/api/2/)より取得した法令データをもとに、条文の構造を解析して表示しています。 e-Govより公表される情報をその都度取得していますが、本サイトが生成する解析結果を保証するものではありません。本サービスにより生じた損害・不利益に関して中村勇樹公認会計士税理士事務所は責任を負わない旨ご了承の上ご利用ください。
原典: e-Gov法令検索 会社法